











繰延税金資産及び繰延税金負債の表示
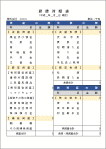
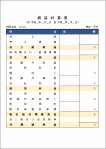
繰延税金資産及び繰延税金負債等の表示繰延税金資産及び繰延税金負債は、これらに関連している資産・負債の分類に基づいて、繰延税金資産については流動資産又は投資その他の資産として、繰延税金負債については流動負債又は固定負債として表示しなければなりません。 スポンサーリンク 繰延税金資産と繰延税金負債の相殺流動資産に属する繰延税金資産と流動負債に属する繰延税金負債がある場合及び投資その他の資産に属する繰延税金資産と固定負債に属する繰延税金負債がある場合には、それぞれ相殺して表示します。ただし、連結財務諸表上における、異なる納税主体の繰延税金資産と繰延税金負債とは、原則として相殺することが認められていません。 |
税効果会計の解説一覧 |
現在の表示方法(2018年改正)
2018年2月の「税効果会計に係る会計基準」の一部改正により、2018年4月以降に始まる事業年度からは、繰延税金資産は投資その他の資産、繰延税金負債は固定負債の区分にまとめて表示することになりました。上で説明している流動・固定の区分に分ける方法は改正前の取扱いです。同じ納税主体の繰延税金資産と繰延税金負債は、相殺して表示します。

スポンサーリンク