











財務諸表(決算書)とは
この記事のポイント
- 財務諸表(決算書)は、企業の財政状態と経営成績を利害関係者に報告する書類です。
- 中心となるのは貸借対照表・損益計算書・キャッシュフロー計算書の財務三表です。
- 三表は当期純利益や現金残高を通じて互いにつながっています。
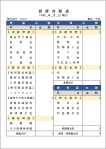
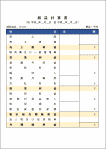
財務諸表(決算書)とは財務諸表(決算書)とは、企業の財政状態及び経営成績を利害関係者に報告するために作成される報告書をいいます。  スポンサーリンク 財務諸表の構成財務諸表は貸借対照表、損益計算書、キャッシュフロー計算書、株主資本等計算書等により構成されています。そのうちその会社の安全性や投資効率といった財政状態は貸借対照表を通じて開示され、収益力、成長性といった経営成績は損益計算書を通じて開示されます。
株主資本等変動計算書上記の三表の他にさらに株主資本変動計算書も財務諸表に含まれます。 財務諸表のなかで損益計算書が一番重要財務諸表(決算書)は前述のとおり、貸借対照表、損益計算書、キャッシュフロー計算書、さらに株主資本等変動計算書等により構成されていますが、その中でも特に重要なのが損益計算書と貸借対照表です。 スポンサーリンク 貸借対照表も重要しかし、その会社の健全性や将来性等の観点からその会社の評価をする上で重要なのはどちらかと問われればそれは迷うことなく貸借対照表だと思います。貸借対照表には、その会社の設立から現在に至るまでのすべての経営成績、事業方針等が全てが反映されているからです。 |
決算書テンプレート決算書テンプレートなども公開してます! |


決算書の評価・分析と財務指標一覧(A4早見表PDF)
財務諸表の構造(B/S・P/L・C/F)が理解できたら、次のステップは「この決算書から、会社の健全性や稼ぐ力をどう評価・分析するか」です。
決算書の数字そのものを眺めるだけでなく、複数の項目を比率・割合として計算する「財務諸表分析(経営分析)」を行うことで、同業他社との比較や倒産危険度の判定、成長性の見極めが可能になります。
財務分析指標 早見表(A4・主要36指標の計算式と目安)
安全性・収益性・効率性・キャッシュフローなど、決算書分析で頻出する主要36指標の「計算式」「意味」「一般的な判断目安」をA4用紙1枚に集約した早見表です。決算書の読み解きや財務分析の実務、資格学習のお供に印刷してご活用いただけます。
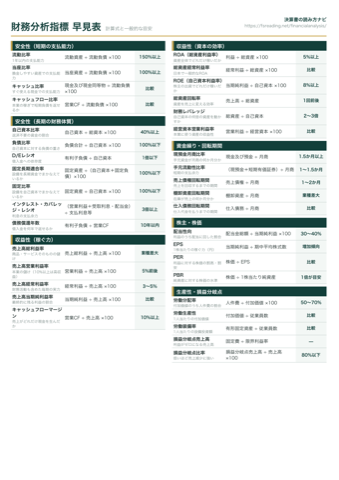 クリックで拡大・PDF表示
決算書の読み方ナビ:実践的な決算書分析・活用ガイド
- 決算書の読み方と財務分析の基本ステップ:初心者向けにどこから読み始めるべきかを解説
- 安全性分析とは?:流動比率や当座比率、自己資本比率で倒産リスクを判定する指標
- 財務分析指標 自動計算ツール:決算書の数値を入力するだけで主要指標を一括算出
- 他社比較・財務分析Excelシート:同業他社との比較や推移分析ができる実務シート
もっと詳しく(財務諸表・決算書の実務解説)