企業会計原則と商法の財務諸表の相違
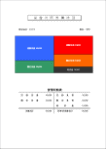
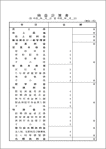
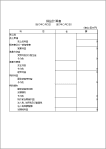
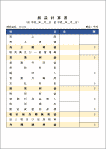
企業会計原則と商法それぞれの財務諸表の体系は下の図のようになっていますが、その違いはおおまかいって①財務諸表の第1順位、②利益処分案と附属明細書の順序、③営業報告書の有無の三点にあります。
財務諸表の第1順位
商法は貸借対照表を財務諸表の第1順位としているのに対し、企業会計原則は損益計算書を財務諸表の第1順位としています。
これは企業会計原則が投資者保護を背景とする利益決定中心の財務諸表の体系となっていることによるのに対し、商法が債権者保護を背景とする財産計算中心の思考がいまだ残っているため、形式的ではあるが損益計算書より貸借対照表を上位に位置づける体系となっていることによります。
利益処分案と附属明細書の順序
商法と企業会計原則では利益処分案(ないしは利益処分計算書)と附属明細書(ないしは財務諸表附属明細書)の順序が逆になっています。
これは企業会計原則が務諸表をその役割分担にそって利益決定に関するもの(損益計算書、貸借対照表、財務諸表付属明細書)と
利益分配に関するもの(利益処分計算書)とに体系化するため利益処分計算書を最後に独立させているのに対し、商法では債権担保力の保全との関連で利益処分に関心の重点を置くため利益処分案を附属明細書より上位に位置づけることによります。
営業報告書を財務諸表の体系に含めているか否か
商法の計算書類には営業報告書が含まれますが企業会計原則の財務諸表には営業報告書が含まれていません。
これは、企業会計原則が会社の状況に関する事実報告文書である営業報告書を財務諸表の体系に含めていないのに対し、商法では取締役が受託責任の遂行の結果について株主の信任を問う目的で営業報告書の作成が必要とされるため営業報告書を財務諸表の一つとして必要であると考えることによります。
|