











貸借対照表の配列
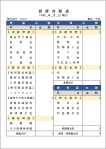
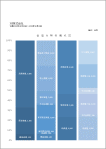
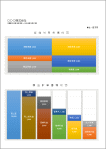
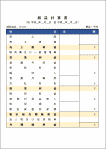
貸借対照表の資産の部と負債の部はそれぞれ流動資産と固定資産、流動負債と固定負債とに区分しなければならないことは貸借対照表の区分の原則の解説のとおりです。 流動性配列法流動性配列法とは、貸借対照表項目を流動性の高いものから順に配列していく方法で、資産については流動資産、固定資産の順、負債については流動負債、固定負債の順、そして負債に続いて資本を配列する方法です。 スポンサーリンク 固定性配列法固定性配列法とは、貸借対照表項目を流動性の低いものから順に配列していく方法で、資産については固定資産、流動資産の順、貸方はまず資本を配列し、続いて負債について固定負債、流動負債と配列する方法です。 流動性配列法の貸借対照表日本のほとんどの会社は流動性配列法を採用しています。資産は現金預金から始まり、売掛金、棚卸資産と現金化しやすい順に並び、その後に建物・土地などの固定資産が続きます。  理解度チェック ○か×かを考えてから「答えを見る」をタップしてください。 Q1資産及び負債の配列は流動性配列法によることが原則であるが、業種によっては固定性配列法を採用することも認められる。 答えを見る○ 正しい 認められる。 |
スポンサーリンク